1. Введение: Реальные данные и “оптимальная” модель
Данные, наблюдаемые в реальном мире, почти всегда содержат “шум” или “дисперсию”. Чтобы найти скрытые закономерности в таких данных и предсказать будущее или оценить неизвестные данные, нам необходимо построить математическую модель, которая наилучшим образом соответствует данным.
Самым фундаментальным методом, который до сих пор играет чрезвычайно важную роль в качестве основы современного машинного обучения, является метод наименьших квадратов (Method of Least Squares).
В этой статье, вместо того чтобы просто заучивать формулы, мы глубоко исследуем, “почему это вычисление находит линию наилучшего соответствия” с прекрасной геометрической точки зрения линейной алгебры (ортогональная проекция).
2. Интуитивная идея метода наименьших квадратов
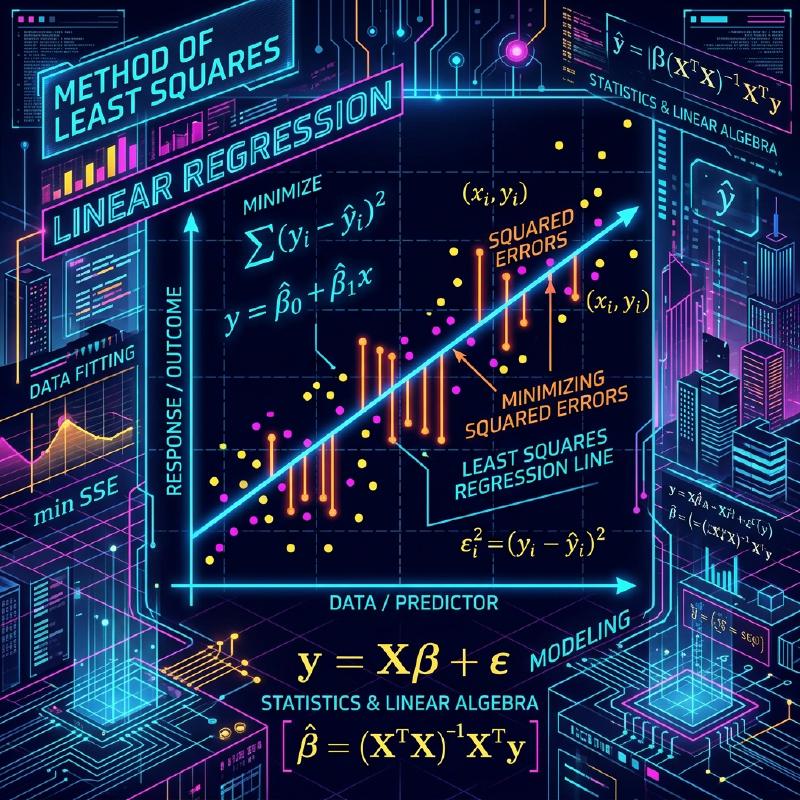
Предположим, у нас есть \(n\) точек данных \((x_1, y_1), (x_2, y_2), \dots, (x_n, y_n)\). При построении этих точек на диаграмме рассеяния они могут не выстраиваться в идеальную прямую, но в целом они, кажется, следуют тенденции определенной линии.
В это время пусть уравнение прямой, аппроксимирующей данные, будет \(y = c + dx\). (Здесь точка пересечения с осью \(y\) — \(c\), а наклон — \(d\)).
Для каждой точки данных \(x_i\) значение, предсказанное этой линией, равно \(\hat{y}_i = c + d x_i\). Ошибка (остаток) \(e_i\) возникает между фактическим наблюдаемым значением \(y_i\) и предсказанным значением \(\hat{y}_i\).
\[ e_i = y_i - \hat{y}_i = y_i - (c + d x_i) \]Метод наименьших квадратов — это метод поиска параметров \(c\) и \(d\), которые минимизируют сумму квадратов ошибок. Сумма квадратов ошибок \(E\) определяется следующим образом:
\[ E = \sum_{i=1}^{n} e_i^2 = \sum_{i=1}^{n} (y_i - c - d x_i)^2 \quad (\text{Определение функции ошибки}) \]Причина возведения в квадрат заключается в предотвращении взаимного уничтожения положительных и отрицательных ошибок, а также в том, что оно обладает мощным преимуществом — математически дифференцируемо и легко поддается обработке.
  flowchart TD
    Data["Сбор данных"] --> Formulate["Формулирование модели"]
    Formulate --> Error["Определение функции ошибки"]
    Error --> Minimize["Минимизация функции ошибки"]
    Minimize --> Optimal["Определение оптимальных параметров"]
3. Формулировка с использованием линейной алгебры и “Неразрешимые уравнения”
Истинная красота метода наименьших квадратов проявляется, когда мы переписываем это, используя язык матриц и векторов, то есть линейную алгебру.
Предполагая, что все точки данных идеально лежат на прямой \(y = c + dx\), мы получаем следующие \(n\) уравнений:
\[ \begin{cases} c + d x_1 = y_1 \\\\ c + d x_2 = y_2 \\\\ \vdots \\\\ c + d x_n = y_n \end{cases} \]Выражая это в матричной форме, получаем:
$$ \begin{bmatrix} 1 & x_1 \\ 1 & x_2 \\ \vdots & \vdots \\ 1 & x_n \end{bmatrix} \begin{bmatrix} c \\ d \end{bmatrix}
\begin{bmatrix} y_1 \\ y_2 \\ \vdots \\ y_n \end{bmatrix} $$
Мы записываем это просто как \(A\mathbf{x} = \mathbf{b}\). Здесь,
- \(A\) — это \(n \times 2\) Матрица плана (Design Matrix)
- \(\mathbf{x} = \begin{bmatrix} c \\\\ d \end{bmatrix}\) — это вектор параметров, который мы хотим найти
- \(\mathbf{b}\) — это вектор целевой переменной наблюдаемых значений
Когда данные имеют дисперсию (3 или более точек не лежат на одной прямой), не существует решения \(\mathbf{x}\), которое идеально удовлетворяет этому уравнению \(A\mathbf{x} = \mathbf{b}\). То есть система уравнений несовместна.
4. Геометрическая перспектива: Пространство столбцов и ортогональная проекция
Что геометрически означает, что уравнение \(A\mathbf{x} = \mathbf{b}\) не может быть решено?
Умножение матрицы \(A\) на вектор \(\mathbf{x}\) означает создание линейной комбинации каждого вектора-столбца матрицы \(A\). Пространство, созданное всеми возможными линейными комбинациями \(A\), называется пространством столбцов \(A\) и записывается как \(C(A)\).
\[ A\mathbf{x} \in C(A) \]Отсутствие решения означает, что вектор \(\mathbf{b}\) лежит вне этого пространства столбцов \(C(A)\).
То, что мы ищем, — это не идеальное решение, а вектор в пределах \(C(A)\), который находится как можно ближе к \(\mathbf{b}\). Назовем его \(A\hat{\mathbf{x}}\). В это время расстояние (в квадрате) между вектором \(\mathbf{b}\) и \(A\hat{\mathbf{x}}\) минимизируется. Это в точности метод наименьших квадратов.
Геометрически точка, дающая кратчайшее расстояние от определенной точки \(\mathbf{b}\) в пространстве до определенной плоскости \(C(A)\), есть не что иное, как основание перпендикуляра, опущенного из \(\mathbf{b}\) на \(C(A)\). Это называется ортогональной проекцией.
Если пусть вектор ошибки будет \(\mathbf{e} = \mathbf{b} - A\hat{\mathbf{x}}\), условием кратчайшего расстояния является то, что “вектор ошибки \(\mathbf{e}\) ортогонален пространству столбцов \(C(A)\)”.
Быть ортогональным пространству столбцов \(C(A)\) означает быть ортогональным всем векторам-столбцам матрицы \(A\). Это означает, что вектор ошибки \(\mathbf{e}\) принадлежит левому нуль-пространству транспонированной матрицы \(A^T\) матрицы \(A\). То есть,
\[ A^T \mathbf{e} = \mathbf{0} \quad (\text{Условие ортогональности}) \]5. Вывод нормального уравнения
Подставим \(\mathbf{e} = \mathbf{b} - A\hat{\mathbf{x}}\) в приведенное выше условие ортогональности.
\[ A^T (\mathbf{b} - A\hat{\mathbf{x}}) = \mathbf{0} \]\[ A^T \mathbf{b} - A^T A \hat{\mathbf{x}} = \mathbf{0} \]Перегруппировав это, мы получим следующее чрезвычайно важное уравнение.
\[ A^T A \hat{\mathbf{x}} = A^T \mathbf{b} \quad (\text{Нормальное уравнение}) \]Это уравнение называется нормальным уравнением. Исходное \(A\mathbf{x} = \mathbf{b}\) не имело решения, но это нормальное уравнение, умноженное на \(A^T\) слева с обеих сторон, всегда имеет решение. Более того, если векторы-столбцы \(A\) линейно независимы, \(A^T A\) становится обратимой (имеет обратную матрицу), и оптимальное решение \(\hat{\mathbf{x}}\) однозначно определяется следующим образом:
\[ \hat{\mathbf{x}} = (A^T A)^{-1} A^T \mathbf{b} \]Эта формула — один из самых красивых результатов в статистике и машинном обучении. Вы можете прийти к этому выводу исключительно через геометрическую концепцию ортогональности без использования математического анализа.
  flowchart LR
    b["Вектор b"] -->|"Ортогональная проекция"| p["Вектор проекции p = A x_hat"]
    p --> C["Пространство столбцов C(A)"]
    b -->|"Вектор ошибки e"| p
    e["e = b - A x_hat"] -.->|"Ортогонально"| C
6. Пример реализации на Python
Давайте на самом деле вычислим это с помощью программы, а не только в теории. Используя NumPy, библиотеку численных вычислений на Python, вы можете реализовать нормальное уравнение очень легко.
| |
Запуск этого кода вычисляет точку пересечения и наклон прямой, которая наилучшим образом соответствует заданным точкам данных. За кулисами вычисление матрицы, полученное ранее, выполняется в точности так, как есть.
7. Заключение и дальнейшее развитие
Метод наименьших квадратов — самый мощный и стандартный метод оценки параметров модели на основе данных. Используя знания математического анализа, его можно вывести как “точку, где градиент функции ошибки становится равным 0”, но при понимании его с точки зрения линейной алгебры как “ортогональной проекции на пространство столбцов”, красота его математической структуры выделяется.
Этот метод не ограничивается простой подгонкой прямой (простая регрессия). Добавляя такие члены, как \(x^2, x^3\), к столбцам матрицы плана \(A\), его можно естественным образом расширить до полиномиальной регрессии, а также его можно развить в взвешенный метод наименьших квадратов, который взвешивает важность каждой точки данных.
В качестве первого шага к приближению к истине, стоящей за данными, существенное понимание метода наименьших квадратов имеет неизмеримую ценность.