1. Introdução: Dados do Mundo Real e o Modelo “Ideal”
Os dados observados no mundo real quase sempre contêm “ruído” ou “variância”. Para encontrar as regras subjacentes a partir de tais dados e prever o futuro ou estimar dados desconhecidos, precisamos construir um modelo matemático que melhor se ajuste aos dados.
O método mais fundamental, que ainda desempenha um papel extremamente importante como base do aprendizado de máquina moderno, é o Método dos Mínimos Quadrados (Method of Least Squares).
Neste artigo, em vez de apenas memorizar fórmulas, exploraremos profundamente “por que esse cálculo encontra a linha de melhor ajuste” a partir da bela perspectiva geométrica da álgebra linear (projeção ortogonal).
2. Ideia Intuitiva do Método dos Mínimos Quadrados
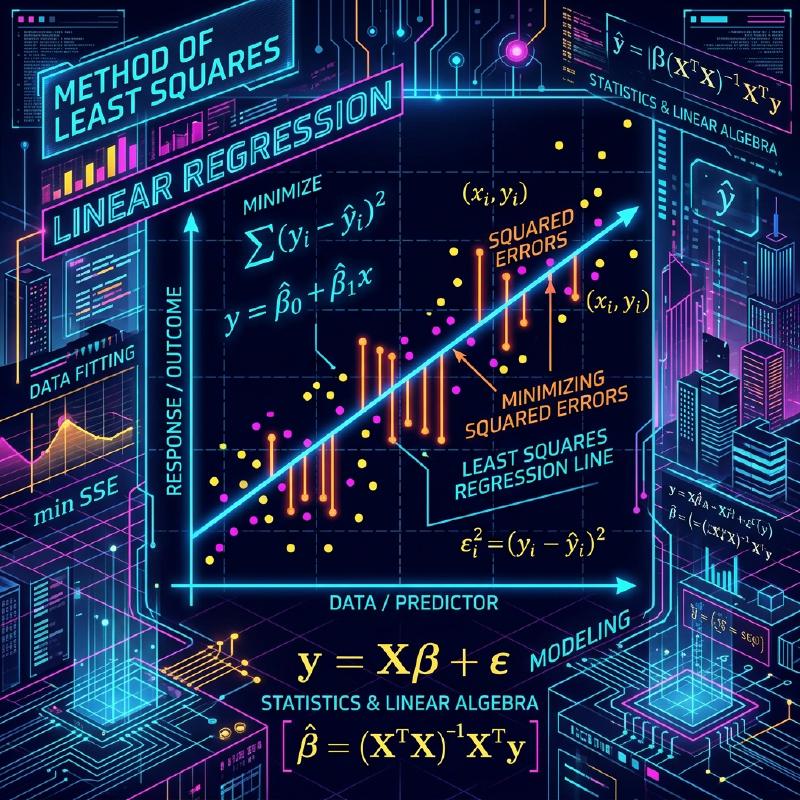
Suponha que temos \(n\) pontos de dados \((x_1, y_1), (x_2, y_2), \dots, (x_n, y_n)\). Ao plotar esses pontos em um gráfico de dispersão, eles podem não se alinhar perfeitamente retos, mas no geral parecem seguir a tendência de uma certa linha.
Nesse momento, seja a equação da linha que aproxima os dados \(y = c + dx\). (Aqui, a interceptação é \(c\) e a inclinação é \(d\)).
Para cada ponto de dados \(x_i\), o valor previsto por esta linha é \(\hat{y}_i = c + d x_i\). Um erro (resíduo) \(e_i\) ocorre entre o valor observado real \(y_i\) e o valor previsto \(\hat{y}_i\).
\[ e_i = y_i - \hat{y}_i = y_i - (c + d x_i) \]O Método dos Mínimos Quadrados é uma técnica para encontrar os parâmetros \(c\) e \(d\) que minimizam a soma dos quadrados dos erros. A soma dos erros quadráticos \(E\) é definida da seguinte forma:
\[ E = \sum_{i=1}^{n} e_i^2 = \sum_{i=1}^{n} (y_i - c - d x_i)^2 \quad (\text{Definição da função de erro}) \]O motivo da elevação ao quadrado é evitar que erros positivos e negativos se cancelem, e porque tem a poderosa vantagem de ser matematicamente diferenciável e fácil de manusear.
  flowchart TD
    Data["Coleta de Dados"] --> Formulate["Formulação do Modelo"]
    Formulate --> Error["Definir Função de Erro"]
    Error --> Minimize["Minimizar Função de Erro"]
    Minimize --> Optimal["Determinar Parâmetros Ideais"]
3. Formulação usando Álgebra Linear e “Equações Sem Solução”
A verdadeira beleza do método dos mínimos quadrados surge quando reescrevemos isso usando a linguagem de matrizes e vetores, ou seja, álgebra linear.
Assumindo que todos os pontos de dados estejam perfeitamente na linha \(y = c + dx\), obtemos as seguintes \(n\) equações:
\[ \begin{cases} c + d x_1 = y_1 \\\\ c + d x_2 = y_2 \\\\ \vdots \\\\ c + d x_n = y_n \end{cases} \]Expressando isso em forma de matriz, obtemos:
$$ \begin{bmatrix} 1 & x_1 \\ 1 & x_2 \\ \vdots & \vdots \\ 1 & x_n \end{bmatrix} \begin{bmatrix} c \\ d \end{bmatrix}
\begin{bmatrix} y_1 \\ y_2 \\ \vdots \\ y_n \end{bmatrix} $$
Escrevemos isso simplesmente como \(A\mathbf{x} = \mathbf{b}\). Aqui,
- \(A\) é uma Matriz de Design \(n \times 2\)
- \(\mathbf{x} = \begin{bmatrix} c \\\\ d \end{bmatrix}\) é o vetor de parâmetros que queremos encontrar
- \(\mathbf{b}\) é o vetor de variável de destino dos valores observados
Quando os dados têm variância (3 ou mais pontos não estão em uma linha reta), não há solução \(\mathbf{x}\) que satisfaça perfeitamente essa equação \(A\mathbf{x} = \mathbf{b}\). Ou seja, o sistema de equações é inconsistente.
4. Perspectiva Geométrica: Espaço de Colunas e Projeção Ortogonal
O que significa geometricamente que a equação \(A\mathbf{x} = \mathbf{b}\) não pode ser resolvida?
Multiplicar a matriz \(A\) pelo vetor \(\mathbf{x}\) significa criar uma combinação linear de cada vetor coluna de \(A\). O espaço criado por todas as combinações lineares possíveis de \(A\) é chamado de Espaço de Colunas de \(A\), e é escrito como \(C(A)\).
\[ A\mathbf{x} \in C(A) \]A ausência de uma solução significa que o vetor \(\mathbf{b}\) está fora deste espaço de colunas \(C(A)\).
O que estamos procurando não é uma solução perfeita, mas um vetor dentro de \(C(A)\) que esteja o mais próximo possível de \(\mathbf{b}\). Vamos chamar isso de \(A\hat{\mathbf{x}}\). Neste momento, a distância (ao quadrado) entre o vetor \(\mathbf{b}\) e \(A\hat{\mathbf{x}}\) é minimizada. Este é exatamente o método dos mínimos quadrados.
Geometricamente, o ponto que dá a distância mais curta de um certo ponto \(\mathbf{b}\) no espaço a um certo plano \(C(A)\) nada mais é do que o pé da perpendicular caída de \(\mathbf{b}\) para \(C(A)\). Isso é chamado de Projeção Ortogonal.
Deixando o vetor de erro ser \(\mathbf{e} = \mathbf{b} - A\hat{\mathbf{x}}\), a condição para a distância mais curta é que “o vetor de erro \(\mathbf{e}\) é ortogonal ao espaço de colunas \(C(A)\)”.
Ser ortogonal ao espaço de colunas \(C(A)\) significa ser ortogonal a todos os vetores coluna de \(A\). Isso significa que o vetor de erro \(\mathbf{e}\) pertence ao Espaço Nulo Esquerdo da matriz transposta \(A^T\) da matriz \(A\). Ou seja,
\[ A^T \mathbf{e} = \mathbf{0} \quad (\text{Condição de ortogonalidade}) \]5. Derivação da Equação Normal
Vamos substituir \(\mathbf{e} = \mathbf{b} - A\hat{\mathbf{x}}\) na condição de ortogonalidade acima.
\[ A^T (\mathbf{b} - A\hat{\mathbf{x}}) = \mathbf{0} \]\[ A^T \mathbf{b} - A^T A \hat{\mathbf{x}} = \mathbf{0} \]Reorganizando isso, obtemos a seguinte equação extremamente importante.
\[ A^T A \hat{\mathbf{x}} = A^T \mathbf{b} \quad (\text{Equação Normal}) \]Esta equação é chamada de Equação Normal. O \(A\mathbf{x} = \mathbf{b}\) original não tinha solução, mas esta equação normal multiplicada por \(A^T\) da esquerda em ambos os lados sempre tem uma solução. Além disso, se os vetores coluna de \(A\) forem linearmente independentes, \(A^T A\) se torna invertível (tem uma matriz inversa), e a solução ideal \(\hat{\mathbf{x}}\) é determinada exclusivamente da seguinte forma:
\[ \hat{\mathbf{x}} = (A^T A)^{-1} A^T \mathbf{b} \]Esta fórmula é um dos resultados mais belos em estatística e aprendizado de máquina. Você pode chegar a essa conclusão apenas por meio do conceito geométrico de ortogonalidade, sem usar cálculo.
  flowchart LR
    b["Vetor b"] -->|"Projeção Ortogonal"| p["Vetor de Projeção p = A x_hat"]
    p --> C["Espaço de Colunas C(A)"]
    b -->|"Vetor de Erro e"| p
    e["e = b - A x_hat"] -.->|"Ortogonal"| C
6. Exemplo de Implementação em Python
Vamos realmente calcular isso com um programa, não apenas na teoria. Usando NumPy, uma biblioteca de computação numérica em Python, você pode implementar a equação normal muito facilmente.
| |
A execução deste código calcula a interceptação e a inclinação da linha que melhor se ajusta aos pontos de dados fornecidos. Nos bastidores, o cálculo de matriz derivado anteriormente é executado exatamente como está.
7. Conclusão e Desenvolvimento Futuro
O método dos mínimos quadrados é a técnica mais poderosa e padrão para estimar parâmetros de modelo a partir de dados. Usando o conhecimento de cálculo, ele pode ser derivado como “o ponto onde o gradiente da função de erro se torna 0”, mas ao entendê-lo da perspectiva da álgebra linear como uma “projeção ortogonal no espaço de colunas”, a beleza de sua estrutura matemática se destaca.
Este método não se limita ao simples ajuste de linha (regressão simples). Adicionando termos como \(x^2, x^3\) às colunas da matriz de design \(A\), ele pode ser estendido naturalmente à Regressão Polinomial, e também pode ser desenvolvido no Método dos Mínimos Quadrados Ponderados, que pesa a importância de cada ponto de dados.
Como primeiro passo para se aproximar da verdade por trás dos dados, uma compreensão essencial do método dos mínimos quadrados tem um valor imensurável.