1. Introdução
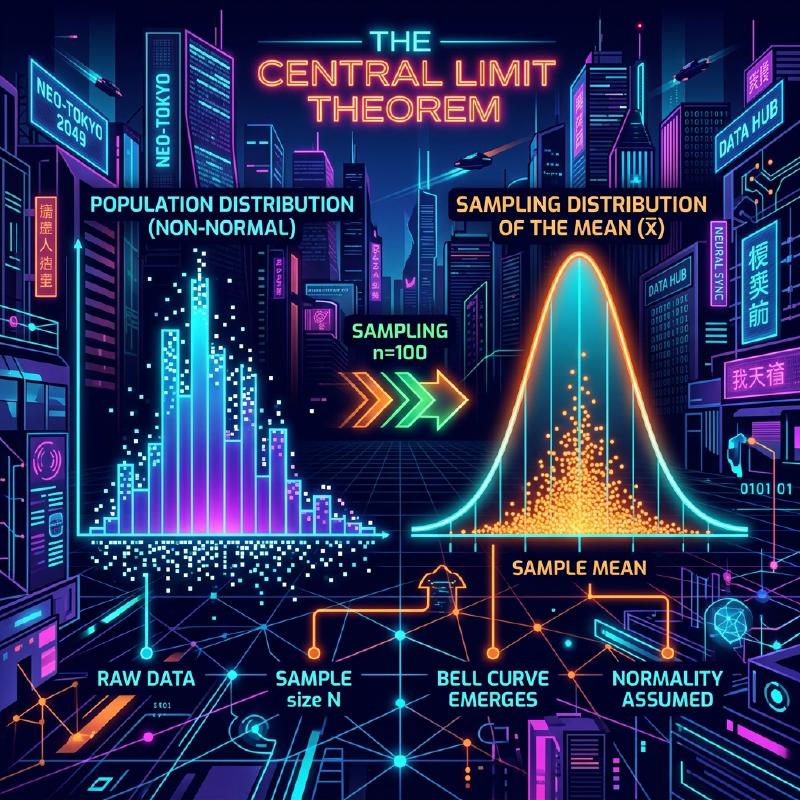
O teorema do limite central (TLC) é fundamental na ciência de dados e na estatística. Aqui consideramos observações independentes e identicamente distribuídas, com média finita e variância finita e positiva. Nessas condições, a distribuição da média amostral padronizada aproxima-se da normal padrão à medida que a amostra aumenta. As observações originais não se tornam normalmente distribuídas.
Neste artigo, explicaremos amplamente o Teorema do Limite Central, desde uma imagem intuitiva até uma rigorosa definição matemática e exemplos práticos de aplicação.
2. O que é o Teorema do Limite Central?
O teorema do limite central (TLC) é um resultado importante da probabilidade e da estatística. Na forma básica, a soma ou média adequadamente padronizada de variáveis independentes e identicamente distribuídas converge em distribuição para a normal padrão, desde que a média comum seja finita e a variância seja finita e positiva. Essa forma não se aplica a distribuições que não satisfazem essas condições, como a distribuição de Cauchy.
2.1 Compreensão Intuitiva
Pense nos dados. Quando você rola um dado, a distribuição dos resultados é uma distribuição uniforme. No entanto, quando você rola dois dados e soma seus valores, a distribuição se torna um triângulo com pico em 7 no centro. Conforme você aumenta ainda mais a quantidade de dados, a distribuição da soma se aproxima de uma curva suave em forma de sino, isto é, uma distribuição normal.
2.2 Definição Matemática
Suponha que as \(n\) observações \(X_1, X_2, \dots, X_n\) sejam independentes e identicamente distribuídas (i.i.d.), com média comum finita \(\mu\) e variância \(0<\sigma^2<\infty\).
Seja a média amostral \(\bar{X} = \frac{1}{n} \sum_{i=1}^{n} X_i\). De acordo com o Teorema do Limite Central, quando \(n\) é suficientemente grande, a variável padronizada \(Z\) conforme mostrado abaixo converge para a distribuição normal padrão \(\mathcal{N}(0, 1)\).
\[ Z = \frac{\bar{X} - \mu}{\frac{\sigma}{\sqrt{n}}} \xrightarrow{d} \mathcal{N}(0, 1) \text{ quando } n \to \infty \]Aqui, \(\xrightarrow{d}\) significa convergência em distribuição. \(\text{ quando } n \to \infty\) indica que o tamanho da amostra se aproxima do infinito.
3. Visualização do Teorema do Limite Central
Para entender visualmente como o Teorema do Limite Central funciona, aqui está um diagrama de processo usando Mermaid.
  graph TD
    A["Distribuição Original (Não Normal)"] -->|"Amostragem"| B["Amostra 1"]
    A -->|"Amostragem"| C["Amostra 2"]
    A -->|"Amostragem"| D["Amostra N"]
    B -->|"Calcular Média"| E["Média Amostral 1"]
    C -->|"Calcular Média"| F["Média Amostral 2"]
    D -->|"Calcular Média"| G["Média Amostral N"]
    E -->|"Desenhar Distribuição"| H["Aproxima-se da Distribuição Normal"]
    F -->|"Desenhar Distribuição"| H
    G -->|"Desenhar Distribuição"| H
4. Simulação com Python
Em vez de apenas teoria, vamos realmente executar um programa para verificá-la. Simularemos a extração de dados de uma distribuição uniforme e veremos como a média se distribui.
| |
Ao executar este código, você pode confirmar que para \(n=1\) é uma distribuição uniforme, mas à medida que \(n\) aumenta, o histograma se aproxima da distribuição normal da linha vermelha.
5. Importância e Aplicações do Teorema do Limite Central
A importância do TLC está em permitir, quando suas condições são satisfeitas e a amostra é suficientemente grande, uma aproximação normal da distribuição amostral da média para testes de hipóteses e intervalos de confiança, sem conhecer a distribuição exata da população. A precisão precisa ser avaliada separadamente em amostras pequenas ou distribuições de caudas pesadas.
5.1 Fundamento da Inferência Estatística
Quando inferimos algo dos dados, como em pesquisas de opinião, controle de qualidade ou testes A/B, grande parte do raciocínio baseia-se no Teorema do Limite Central.
5.2 Acúmulo de Erros
Os erros de medição e muitos tipos de ruído natural podem ser modelados como somas de pequenos fatores independentes, de modo que uma aproximação normal pode ser adequada. A distribuição normal também é chamada de distribuição gaussiana.
6. Aprofundando: Abordagem para a Prova
Funções características e expansão de Taylor são usadas para uma prova estrita do Teorema do Limite Central. Aqui está um breve resumo.
Usando a função característica \(\phi_X(t) = E[e^{itX}]\), a função característica da soma de variáveis aleatórias independentes é o produto de suas respectivas funções características. Quando calculamos a função característica da variável padronizada \(Z\) e tomamos o limite quando \(n \to \infty\), pode-se provar que converge para \(e^{-t^2/2}\), que é a função característica da distribuição normal padrão. Isso prova que a própria distribuição converge para uma distribuição normal.
7. Conclusão
O Teorema do Limite Central é um teorema extremamente belo que revela a ordem escondida por trás de dados caóticos. Ao compreender este teorema, você poderá obter percepções mais profundas na análise de dados e na construção de modelos estatísticos.
Apêndice: Contexto Matemático Detalhado e História
Apêndice 1: Desenvolvimento na Teoria da Probabilidade
A história do Teorema do Limite Central é profunda, originando-se de Abraham de Moivre mostrando a aproximação normal da distribuição binomial. Mais tarde foi expandida por Pierre-Simon Laplace, e Aleksandr Lyapunov forneceu uma prova sob condições mais gerais. Na moderna teoria das probabilidades, existem várias extensões, como a condição de Lindeberg e a condição de Lyapunov. Essas condições garantem que as variáveis aleatórias individuais não tenham uma influência dominante sobre a soma total. Isso fornece uma resposta à questão fundamental de por que diversos fenômenos na natureza e nas ciências sociais podem ser aproximados por uma distribuição normal.
Apêndice 2: Condições de Aplicação e o Significado do Teorema
Na forma básica discutida neste texto, é necessário que \(X_1,\ldots,X_n\) sejam independentes e identicamente distribuídas, com uma média finita \(\mu\) e uma variância positiva finita \(0<\sigma^2<\infty\). Por favor, compreenda a explicação “qualquer distribuição” dentro do escopo dessas condições. O que se aproxima de uma distribuição normal é a distribuição da soma padronizada ou da média amostral, e a distribuição das observações individuais não muda.
Apêndice 3: Erro Padrão e a Lei dos Grandes Números
Devido à independência, a esperança e a variância da média amostral são as seguintes. O erro padrão é o desvio padrão da média amostral, não o das observações individuais.
\[ E[\bar X_n]=\mu,\qquad \operatorname{Var}(\bar X_n)=\frac{\sigma^2}{n},\qquad \operatorname{SE}(\bar X_n)=\frac{\sigma}{\sqrt n}. \]Quadruplicar o tamanho da amostra reduz pela metade o erro padrão. A lei dos grandes números afirma que a média da amostra se aproxima de \(\mu\), e o Teorema do Limite Central descreve a forma da distribuição multiplicando a flutuação ao seu redor por \(\sqrt{n}\).
Apêndice 4: Prova Suplementar Usando Funções Características
Seja \(Y_i=(X_i-\mu)/\sigma\) e \(Z_n=n^{-1/2}\sum_{i=1}^nY_i\). Como \(E[Y_i]=0\) e \(E[Y_i^2]=1\), a função característica pode ser expandida perto da origem da seguinte forma.
\[ \phi_Y(t)=E[e^{itY}]=1-\frac{t^2}{2}+o(t^2)\quad(t\to0). \]Da independência, obtém-se a seguinte equação. Como o limite é a função característica da distribuição normal padrão, a convergência em distribuição segue do teorema da continuidade de Lévy. Funções características e funções geradoras de momentos são diferentes, e a existência de uma função geradora de momentos não é necessária para essa prova.
\[ \phi_{Z_n}(t)=\left[\phi_Y\!\left(\frac{t}{\sqrt n}\right)\right]^n =\left[1-\frac{t^2}{2n}+o\!\left(\frac1n\right)\right]^n \longrightarrow e^{-t^2/2}. \]Apêndice 5: Exemplos Inaplicáveis e Precisão da Aproximação
A distribuição de Cauchy não possui nem média finita nem variância finita, e a média amostral de variáveis Cauchy padrão independentes permanece uma distribuição Cauchy padrão. Além disso, se todos os \(X_i\) são iguais à mesma variável aleatória não degenerada, não há independência, e calcular a média não reduz a dispersão. Não há garantia de que “\(n\ge30\) é sempre suficiente”. O tamanho da amostra necessário varia dependendo da assimetria e de caudas pesadas. Para extensões a casos independentes, mas não identicamente distribuídos, é necessário verificar condições adicionais, como as condições de Lindeberg ou de Lyapunov.