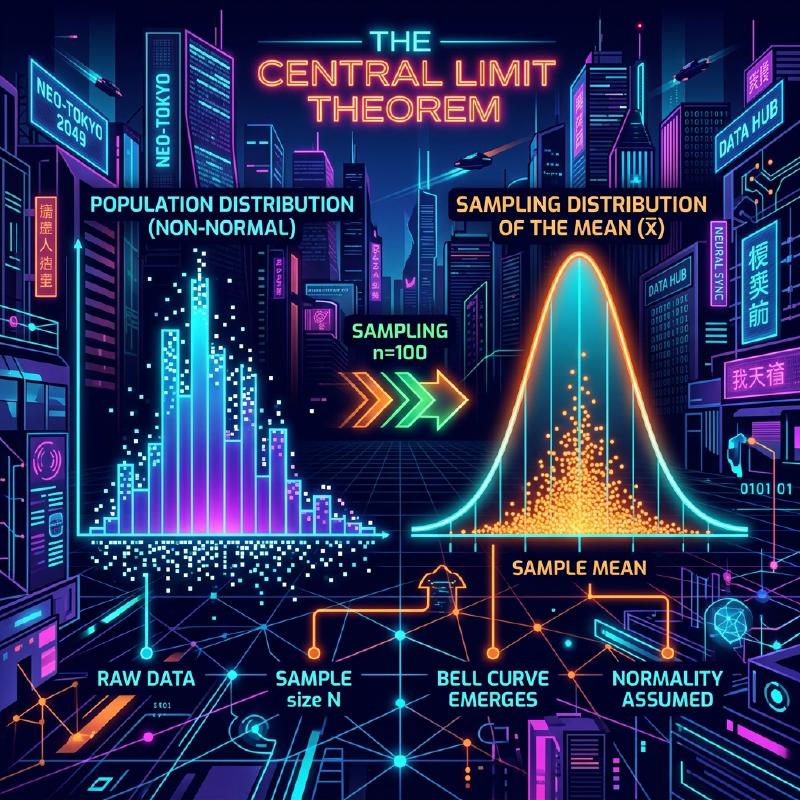
1. Pendahuluan
Teorema limit pusat (CLT) merupakan dasar penting dalam ilmu data dan statistika. Artikel ini membahas pengamatan yang saling independen dan berdistribusi identik, dengan nilai harapan berhingga serta varians berhingga dan positif. Dalam kondisi ini, distribusi rata-rata sampel yang distandardisasi mendekati distribusi normal standar saat ukuran sampel bertambah. Distribusi pengamatan aslinya tidak berubah menjadi normal.
Dalam artikel ini, kami akan menjelaskan secara luas tentang Teorema Limit Pusat, mulai dari gambaran intuitif hingga definisi matematis yang ketat serta contoh aplikasi praktisnya.
2. Apa Itu Teorema Limit Pusat?
Teorema limit pusat (CLT) adalah hasil penting dalam teori probabilitas dan statistika. Dalam bentuk dasarnya, jumlah atau rata-rata yang distandardisasi secara tepat dari variabel acak independen dan berdistribusi identik konvergen dalam distribusi ke normal standar, jika nilai harapan bersamanya berhingga dan variansnya berhingga serta positif. Bentuk ini tidak berlaku untuk distribusi yang tidak memenuhi syarat tersebut, seperti distribusi Cauchy.
2.1 Pemahaman Intuitif
Pertimbangkan dadu. Saat Anda melempar satu dadu, distribusi hasilnya adalah distribusi seragam. Namun, saat Anda melempar dua dadu dan menjumlahkannya, distribusinya menjadi segitiga dengan puncaknya di angka 7. Saat Anda terus menambah jumlah dadu, distribusi jumlahnya akan mendekati kurva berbentuk lonceng yang halus, yaitu distribusi normal.
2.2 Definisi Matematis
Misalkan \(n\) pengamatan \(X_1, X_2, \dots, X_n\) saling independen dan berdistribusi identik (i.i.d.), dengan nilai harapan bersama \(\mu\) yang berhingga dan varians \(0<\sigma^2<\infty\).
Misalkan rata-rata sampel adalah \(\bar{X} = \frac{1}{n} \sum_{i=1}^{n} X_i\). Menurut Teorema Limit Pusat, ketika \(n\) cukup besar, variabel terstandarisasi \(Z\) yang ditunjukkan di bawah ini akan konvergen ke distribusi normal standar \(\mathcal{N}(0, 1)\).
\[ Z = \frac{\bar{X} - \mu}{\frac{\sigma}{\sqrt{n}}} \xrightarrow{d} \mathcal{N}(0, 1) \text{ saat } n \to \infty \]Di sini, \(\xrightarrow{d}\) berarti konvergensi dalam distribusi. \(\text{ saat } n \to \infty\) menunjukkan bahwa ukuran sampel mendekati tak terhingga.
3. Visualisasi Teorema Limit Pusat
Untuk memahami secara visual bagaimana Teorema Limit Pusat bekerja, berikut adalah diagram proses menggunakan Mermaid.
  graph TD
    A["Distribusi Asli (Bukan Normal)"] -->|"Pengambilan Sampel"| B["Sampel 1"]
    A -->|"Pengambilan Sampel"| C["Sampel 2"]
    A -->|"Pengambilan Sampel"| D["Sampel N"]
    B -->|"Hitung Rata-rata"| E["Rata-rata Sampel 1"]
    C -->|"Hitung Rata-rata"| F["Rata-rata Sampel 2"]
    D -->|"Hitung Rata-rata"| G["Rata-rata Sampel N"]
    E -->|"Gambar Distribusi"| H["Mendekati Distribusi Normal"]
    F -->|"Gambar Distribusi"| H
    G -->|"Gambar Distribusi"| H
4. Simulasi dengan Python
Alih-alih hanya teori, mari kita jalankan program untuk memastikannya. Kita akan mensimulasikan pengambilan data dari distribusi seragam dan melihat bagaimana rata-rata sampelnya terdistribusi.
| |
Saat Anda menjalankan kode ini, Anda dapat memastikan bahwa ketika \(n=1\) distribusinya adalah seragam, tetapi saat \(n\) menjadi lebih besar, histogram akan mendekati garis merah distribusi normal.
5. Pentingnya dan Aplikasi Teorema Limit Pusat
Jika syarat CLT terpenuhi dan ukuran sampel cukup besar, pendekatan normal untuk distribusi rata-rata sampel dapat digunakan dalam uji hipotesis dan interval kepercayaan tanpa mengetahui distribusi populasi secara tepat. Akurasinya perlu dinilai secara terpisah untuk sampel kecil atau distribusi berekor berat.
5.1 Dasar Inferensi Statistik
Saat kita menyimpulkan sesuatu dari data, seperti dalam jajak pendapat, kontrol kualitas, atau pengujian A/B, sebagian besar dasar pemikirannya bergantung pada Teorema Limit Pusat.
5.2 Akumulasi Kesalahan
Kesalahan pengukuran dan banyak sumber derau alami dapat dimodelkan sebagai jumlah faktor-faktor kecil yang independen, sehingga pendekatan normal mungkin sesuai. Distribusi normal juga disebut distribusi Gaussian.
6. Lebih Mendalam: Pendekatan Pembuktian
Fungsi karakteristik dan ekspansi Taylor digunakan untuk pembuktian yang ketat untuk Teorema Limit Pusat. Berikut ini ringkasannya.
Menggunakan fungsi karakteristik \(\phi_X(t) = E[e^{itX}]\), fungsi karakteristik dari jumlah variabel acak independen adalah hasil kali dari masing-masing fungsi karakteristiknya. Ketika kita menghitung fungsi karakteristik dari variabel terstandarisasi \(Z\) dan mengambil batas saat \(n \to \infty\), itu dapat terbukti konvergen ke \(e^{-t^2/2}\), yang merupakan fungsi karakteristik dari distribusi normal standar. Hal ini membuktikan bahwa distribusinya sendiri konvergen ke distribusi normal.
7. Kesimpulan
Teorema Limit Pusat adalah teorema yang sangat indah yang menunjukkan keteraturan yang tersembunyi di balik data yang kacau. Dengan memahami teorema ini, Anda akan dapat memperoleh wawasan yang lebih mendalam dalam analisis data dan pembuatan model statistik.
Lampiran: Latar Belakang Matematika dan Sejarah Terperinci
Lampiran 1: Perkembangan dalam Teori Probabilitas
Sejarah Teorema Limit Pusat sangat panjang, bermula dari Abraham de Moivre yang menunjukkan aproksimasi normal dari distribusi binomial. Kemudian dikembangkan oleh Pierre-Simon Laplace, dan Aleksandr Lyapunov memberikan bukti di bawah kondisi yang lebih umum. Dalam teori probabilitas modern, ada berbagai ekstensi seperti kondisi Lindeberg dan kondisi Lyapunov. Kondisi-kondisi ini memastikan bahwa variabel acak individu tidak memiliki pengaruh dominan pada jumlah keseluruhan. Hal ini memberikan jawaban atas pertanyaan mendasar mengapa berbagai fenomena di alam dan ilmu sosial dapat didekati oleh distribusi normal.
Lampiran 2: Kondisi Aplikasi dan Arti Teorema
Dalam bentuk dasar yang dibahas dalam teks ini, disyaratkan bahwa \(X_1,\ldots,X_n\) adalah independen dan terdistribusi identik, dengan rata-rata berhingga \(\mu\) dan varians positif berhingga \(0<\sigma^2<\infty\). Harap pahami penjelasan “distribusi apa pun” dalam cakupan kondisi ini. Yang mendekati distribusi normal adalah distribusi dari jumlah terstandarisasi atau rata-rata sampel, dan distribusi pengamatan individu tidak berubah.
Lampiran 3: Galat Baku dan Hukum Bilangan Besar
Karena independensi, nilai harapan dan varians rata-rata sampel adalah sebagai berikut. Galat baku adalah simpangan baku rata-rata sampel, bukan simpangan baku pengamatan individual.
\[ E[\bar X_n]=\mu,\qquad \operatorname{Var}(\bar X_n)=\frac{\sigma^2}{n},\qquad \operatorname{SE}(\bar X_n)=\frac{\sigma}{\sqrt n}. \]Melipatgandakan ukuran sampel menjadi empat kali lipat akan mengurangi setengah galat baku. Hukum bilangan besar menyatakan bahwa rata-rata sampel mendekati \(\mu\), dan Teorema Limit Pusat menggambarkan bentuk distribusi dengan mengalikan fluktuasi di sekitarnya dengan \(\sqrt{n}\).
Lampiran 4: Bukti Tambahan Menggunakan Fungsi Karakteristik
Misalkan \(Y_i=(X_i-\mu)/\sigma\) dan \(Z_n=n^{-1/2}\sum_{i=1}^nY_i\). Karena \(E[Y_i]=0\) dan \(E[Y_i^2]=1\), fungsi karakteristik dapat diekspansi di dekat titik asal sebagai berikut.
\[ \phi_Y(t)=E[e^{itY}]=1-\frac{t^2}{2}+o(t^2)\quad(t\to0). \]Dari independensi, diperoleh persamaan berikut. Karena batasnya adalah fungsi karakteristik dari distribusi normal standar, konvergensi dalam distribusi mengikuti dari teorema kontinuitas Lévy. Fungsi karakteristik dan fungsi pembangkit momen adalah hal yang berbeda, dan keberadaan fungsi pembangkit momen tidak diperlukan untuk bukti ini.
\[ \phi_{Z_n}(t)=\left[\phi_Y\!\left(\frac{t}{\sqrt n}\right)\right]^n =\left[1-\frac{t^2}{2n}+o\!\left(\frac1n\right)\right]^n \longrightarrow e^{-t^2/2}. \]Lampiran 5: Contoh yang Tidak Dapat Diterapkan dan Akurasi Aproksimasi
Distribusi Cauchy tidak memiliki rata-rata berhingga maupun varians berhingga, dan rata-rata sampel dari variabel Cauchy standar yang independen tetap merupakan distribusi Cauchy standar. Selain itu, jika semua \(X_i\) sama dengan variabel acak nondegenerat yang sama, tidak ada independensi, dan mengambil rata-rata tidak akan mengurangi penyebaran. Juga tidak ada jaminan bahwa “\(n\ge30\) selalu cukup”. Ukuran sampel yang diperlukan bervariasi tergantung pada kecondongan dan ekor yang tebal. Untuk ekstensi ke kasus yang independen tetapi tidak didistribusikan secara identik, perlu untuk memeriksa kondisi tambahan seperti kondisi Lindeberg atau Lyapunov.