1. Introducción
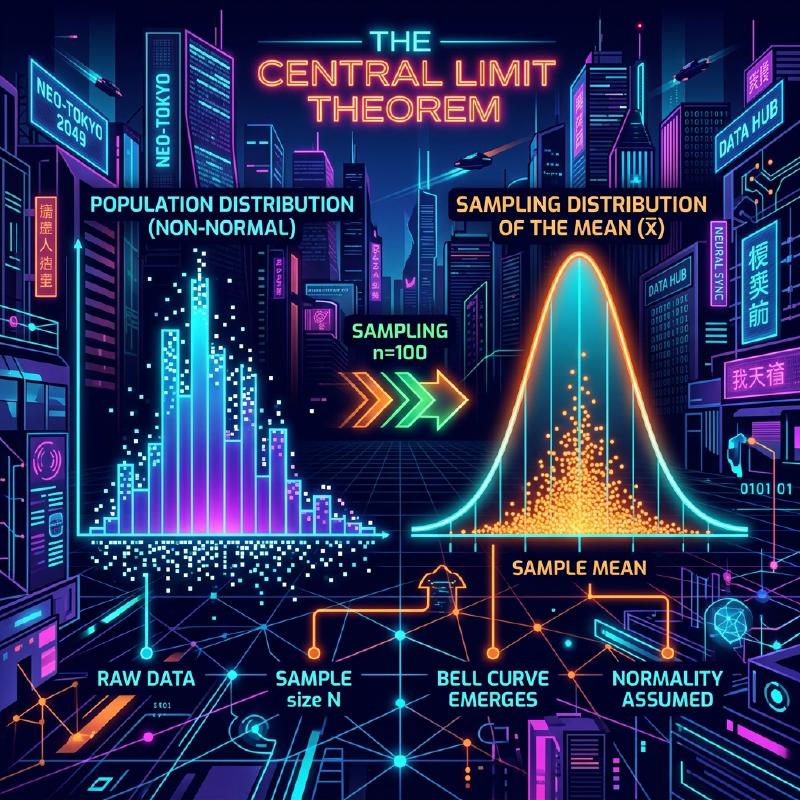
El teorema del límite central (TLC) es fundamental en ciencia de datos y estadística. Aquí estudiamos observaciones independientes e idénticamente distribuidas, con media finita y varianza finita y positiva. Bajo estas condiciones, la distribución de la media muestral estandarizada se aproxima a la normal estándar al aumentar el tamaño de la muestra. Las observaciones originales no se vuelven normales.
En este artículo, explicaremos ampliamente el Teorema del Límite Central, desde una imagen intuitiva hasta una definición matemática estricta y ejemplos de aplicación práctica.
2. ¿Qué es el Teorema del Límite Central?
El teorema del límite central (TLC) es un resultado importante de la probabilidad y la estadística. En su forma básica, la suma o la media debidamente estandarizada de variables independientes e idénticamente distribuidas converge en distribución a la normal estándar, si su media común es finita y su varianza es finita y positiva. Esta forma no se aplica a distribuciones que incumplen esas condiciones, como la de Cauchy.
2.1 Comprensión Intuitiva
Pensemos en los dados. Cuando tiras un dado, la distribución de los resultados es una distribución uniforme. Sin embargo, cuando tiras dos dados y tomas su suma, la distribución se convierte en un triángulo con un pico de 7 en el centro. A medida que aumentas aún más la cantidad de dados, la distribución de su suma se acerca a una curva suave en forma de campana, es decir, una distribución normal.
2.2 Definición Matemática
Supongamos que las \(n\) observaciones \(X_1, X_2, \dots, X_n\) son independientes e idénticamente distribuidas (i.i.d.), con media común finita \(\mu\) y varianza \(0<\sigma^2<\infty\).
Sea la media muestral \(\bar{X} = \frac{1}{n} \sum_{i=1}^{n} X_i\). Según el Teorema del Límite Central, cuando \(n\) es suficientemente grande, la variable estandarizada \(Z\) mostrada a continuación converge a la distribución normal estándar \(\mathcal{N}(0, 1)\).
\[ Z = \frac{\bar{X} - \mu}{\frac{\sigma}{\sqrt{n}}} \xrightarrow{d} \mathcal{N}(0, 1) \text{ a medida que } n \to \infty \]Aquí, \(\xrightarrow{d}\) significa convergencia en distribución. \(\text{ a medida que } n \to \infty\) indica que el tamaño de la muestra se acerca al infinito.
3. Visualización del Teorema del Límite Central
Para comprender visualmente cómo funciona el Teorema del Límite Central, aquí hay un diagrama de proceso usando Mermaid.
  graph TD
    A["Distribución Original (No Normal)"] -->|"Muestreo"| B["Muestra 1"]
    A -->|"Muestreo"| C["Muestra 2"]
    A -->|"Muestreo"| D["Muestra N"]
    B -->|"Calcular Media"| E["Media Muestral 1"]
    C -->|"Calcular Media"| F["Media Muestral 2"]
    D -->|"Calcular Media"| G["Media Muestral N"]
    E -->|"Dibujar Distribución"| H["Aproximación a Distribución Normal"]
    F -->|"Dibujar Distribución"| H
    G -->|"Dibujar Distribución"| H
4. Simulación con Python
En lugar de solo teoría, ejecutemos un programa para verificarlo. Simularemos extraer datos de una distribución uniforme y veremos cómo se distribuye su media.
| |
Al ejecutar este código, puedes confirmar que cuando \(n=1\) es una distribución uniforme, pero a medida que \(n\) aumenta, el histograma se acerca a la distribución normal de la línea roja.
5. Importancia y Aplicaciones del Teorema del Límite Central
La importancia del TLC radica en que, cuando se cumplen sus condiciones y la muestra es suficientemente grande, una aproximación normal de la distribución muestral de la media permite realizar pruebas de hipótesis y construir intervalos de confianza sin conocer la distribución exacta de la población. La precisión debe evaluarse por separado para muestras pequeñas o distribuciones de colas pesadas.
5.1 Fundamento de la Inferencia Estadística
Cuando inferimos algo de los datos, como en encuestas de opinión, control de calidad o pruebas A/B, gran parte del razonamiento se basa en el Teorema del Límite Central.
5.2 Acumulación de Errores
Los errores de medición y muchos tipos de ruido natural pueden modelarse como sumas de pequeños factores independientes, por lo que una aproximación normal puede ser adecuada. La distribución normal también se denomina distribución gaussiana.
6. Profundizando: Enfoque para la Demostración
Para una demostración estricta del Teorema del Límite Central se utilizan funciones características y la expansión de Taylor. Aquí presentamos un breve resumen.
Usando la función característica \(\phi_X(t) = E[e^{itX}]\), la función característica de la suma de variables aleatorias independientes es el producto de sus respectivas funciones características. Al calcular la función característica de la variable estandarizada \(Z\) y tomar el límite a medida que \(n \to \infty\), se puede demostrar que converge a la función característica de la distribución normal estándar \(e^{-t^2/2}\). Esto demuestra que la distribución misma converge a una distribución normal.
7. Conclusión
El Teorema del Límite Central es un teorema extremadamente hermoso que muestra el orden escondido detrás de los datos caóticos. Al comprender este teorema, podrás obtener conocimientos más profundos en el análisis de datos y la construcción de modelos estadísticos.
Apéndice: Contexto Matemático Detallado e Historia
Apéndice 1: Desarrollo en la Teoría de Probabilidades
La historia del Teorema del Límite Central es profunda, y se origina en Abraham de Moivre, quien mostró la aproximación normal de la distribución binomial. Más tarde fue ampliada por Pierre-Simon Laplace, y Aleksandr Lyapunov proporcionó una demostración en condiciones más generales. En la teoría de la probabilidad moderna, existen varias extensiones, como la condición de Lindeberg y la condición de Lyapunov. Estas condiciones aseguran que las variables aleatorias individuales no tengan una influencia dominante en la suma total. Esto proporciona una respuesta a la pregunta fundamental de por qué diversos fenómenos en la naturaleza y las ciencias sociales pueden ser aproximados por una distribución normal.
Apéndice 2: Condiciones de Aplicación y el Significado del Teorema
En la forma básica discutida en este texto, se requiere que \(X_1,\ldots,X_n\) sean independientes e idénticamente distribuidas, con una media finita \(\mu\) y una varianza positiva finita \(0<\sigma^2<\infty\). Por favor, comprende la explicación “cualquier distribución” dentro del alcance de estas condiciones. Lo que se aproxima a una distribución normal es la distribución de la suma estandarizada o de la media muestral, y la distribución de las observaciones individuales no cambia.
Apéndice 3: Error Estándar y la Ley de los Grandes Números
Debido a la independencia, la esperanza y la varianza de la media muestral son las siguientes. El error estándar es la desviación estándar de la media muestral y no la de las observaciones individuales.
\[ E[\bar X_n]=\mu,\qquad \operatorname{Var}(\bar X_n)=\frac{\sigma^2}{n},\qquad \operatorname{SE}(\bar X_n)=\frac{\sigma}{\sqrt n}. \]Cuadruplicar el tamaño de la muestra reduce a la mitad el error estándar. La ley de los grandes números establece que la media muestral se acerca a \(\mu\), y el Teorema del Límite Central describe la forma de la distribución multiplicando la fluctuación a su alrededor por \(\sqrt{n}\).
Apéndice 4: Demostración Complementaria usando Funciones Características
Sea \(Y_i=(X_i-\mu)/\sigma\) y \(Z_n=n^{-1/2}\sum_{i=1}^nY_i\). Como \(E[Y_i]=0\) y \(E[Y_i^2]=1\), la función característica se puede expandir cerca del origen de la siguiente manera.
\[ \phi_Y(t)=E[e^{itY}]=1-\frac{t^2}{2}+o(t^2)\quad(t\to0). \]De la independencia, se obtiene la siguiente ecuación. Dado que el límite es la función característica de la distribución normal estándar, la convergencia en distribución se deduce del teorema de continuidad de Lévy. Las funciones características y las funciones generadoras de momentos son diferentes, y la existencia de una función generadora de momentos no es necesaria para esta demostración.
\[ \phi_{Z_n}(t)=\left[\phi_Y\!\left(\frac{t}{\sqrt n}\right)\right]^n =\left[1-\frac{t^2}{2n}+o\!\left(\frac1n\right)\right]^n \longrightarrow e^{-t^2/2}. \]Apéndice 5: Ejemplos Inaplicables y Precisión de la Aproximación
La distribución de Cauchy no tiene media finita ni varianza finita, y la media muestral de variables de Cauchy estándar independientes sigue siendo una distribución de Cauchy estándar. Además, si todas las \(X_i\) son iguales a la misma variable aleatoria no degenerada, no hay independencia, y tomar la media no reduce la dispersión. No hay garantía de que “\(n\ge30\) siempre sea suficiente”. El tamaño de muestra requerido varía según la asimetría y las colas pesadas. Para las extensiones a casos independientes pero con distribuciones diferentes, es necesario verificar condiciones adicionales como las condiciones de Lindeberg o Lyapunov.