1. Einleitung
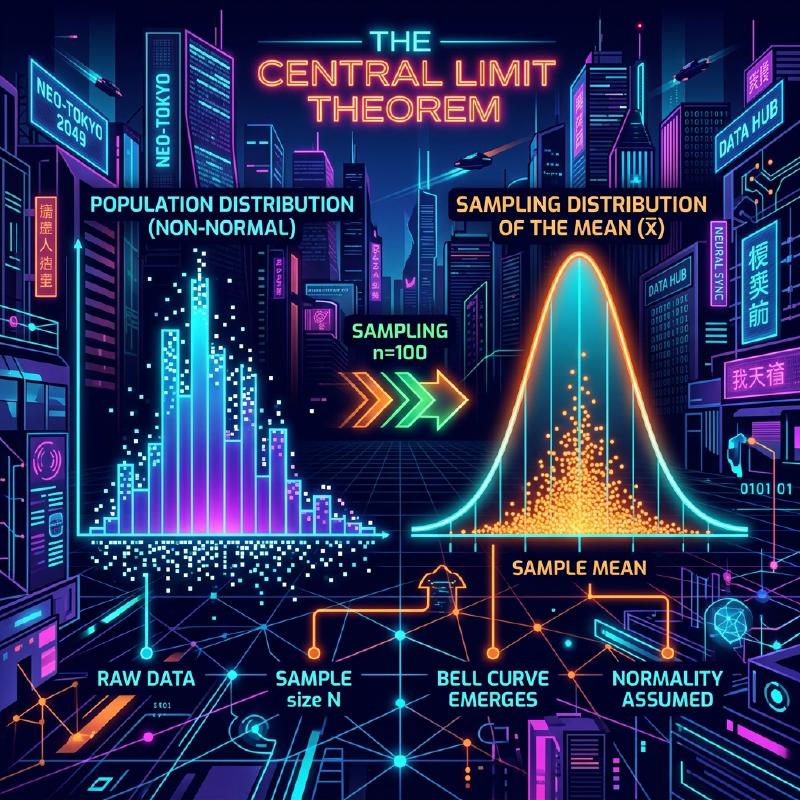
Der zentrale Grenzwertsatz (CLT) ist grundlegend für Datenwissenschaft und Statistik. Hier betrachten wir unabhängige und identisch verteilte Beobachtungen mit endlichem Erwartungswert und endlicher, positiver Varianz. Unter diesen Bedingungen nähert sich die Verteilung des standardisierten Stichprobenmittelwerts mit wachsendem Stichprobenumfang der Standardnormalverteilung. Die ursprünglichen Beobachtungen selbst werden dadurch nicht normalverteilt.
In diesem Artikel werden wir den zentralen Grenzwertsatz umfassend erklären, von einer intuitiven Vorstellung über eine strenge mathematische Definition bis hin zu praktischen Anwendungsbeispielen.
2. Was ist der zentrale Grenzwertsatz?
Der zentrale Grenzwertsatz (CLT) ist ein wichtiger Satz der Wahrscheinlichkeitstheorie und Statistik. In seiner Grundform konvergiert die geeignet standardisierte Summe oder der Mittelwert unabhängiger und identisch verteilter Zufallsvariablen in Verteilung gegen die Standardnormalverteilung, sofern ihr gemeinsamer Erwartungswert endlich und ihre Varianz endlich und positiv ist. Auf Verteilungen, die diese Bedingungen nicht erfüllen, etwa die Cauchy-Verteilung, ist diese Grundform nicht anwendbar.
2.1 Intuitives Verständnis
Denken wir an Würfel. Wenn Sie einen einzelnen Würfel werfen, ist die Verteilung der Ergebnisse eine Gleichverteilung. Wenn Sie jedoch zwei Würfel werfen und deren Summe bilden, wird die Verteilung zu einem Dreieck mit einem Höhepunkt bei 7 in der Mitte. Wenn Sie die Anzahl der Würfel weiter erhöhen, nähert sich die Verteilung ihrer Summe einer glatten, glockenförmigen Kurve an, das heißt einer Normalverteilung.
2.2 Mathematische Definition
Angenommen, die \(n\) Beobachtungen \(X_1, X_2, \dots, X_n\) sind unabhängig und identisch verteilt (i.i.d.), mit endlichem gemeinsamen Erwartungswert \(\mu\) und Varianz \(0<\sigma^2<\infty\).
Sei der Stichprobenmittelwert \(\bar{X} = \frac{1}{n} \sum_{i=1}^{n} X_i\). Gemäß dem zentralen Grenzwertsatz konvergiert die unten gezeigte standardisierte Variable \(Z\) für ein ausreichend großes \(n\) gegen die Standardnormalverteilung \(\mathcal{N}(0, 1)\).
\[ Z = \frac{\bar{X} - \mu}{\frac{\sigma}{\sqrt{n}}} \xrightarrow{d} \mathcal{N}(0, 1) \text{ für } n \to \infty \]Hier bedeutet \(\xrightarrow{d}\) Verteilungskonvergenz. \(\text{ für } n \to \infty\) gibt an, dass sich der Stichprobenumfang der Unendlichkeit nähert.
3. Visualisierung des zentralen Grenzwertsatzes
Um visuell zu verstehen, wie der zentrale Grenzwertsatz funktioniert, ist hier ein Prozessdiagramm mit Mermaid.
  graph TD
    A["Ursprüngliche Verteilung (nicht normal)"] -->|"Stichprobenziehung"| B["Stichprobe 1"]
    A -->|"Stichprobenziehung"| C["Stichprobe 2"]
    A -->|"Stichprobenziehung"| D["Stichprobe N"]
    B -->|"Mittelwert berechnen"| E["Stichprobenmittelwert 1"]
    C -->|"Mittelwert berechnen"| F["Stichprobenmittelwert 2"]
    D -->|"Mittelwert berechnen"| G["Stichprobenmittelwert N"]
    E -->|"Verteilung zeichnen"| H["Annäherung an Normalverteilung"]
    F -->|"Verteilung zeichnen"| H
    G -->|"Verteilung zeichnen"| H
4. Simulation mit Python
Anstatt nur Theorie zu behandeln, lassen Sie uns tatsächlich ein Programm ausführen, um dies zu überprüfen. Wir werden das Ziehen von Daten aus einer Gleichverteilung simulieren und sehen, wie deren Mittelwert verteilt ist.
| |
Wenn Sie diesen Code ausführen, können Sie bestätigen, dass bei \(n=1\) eine Gleichverteilung vorliegt, das Histogramm sich jedoch mit zunehmendem \(n\) der Normalverteilung der roten Linie annähert.
5. Bedeutung und Anwendungen des zentralen Grenzwertsatzes
Sind die Voraussetzungen erfüllt und ist der Stichprobenumfang hinreichend groß, ermöglicht die Normalapproximation der Verteilung des Stichprobenmittelwerts Hypothesentests und Konfidenzintervalle, ohne die genaue Verteilung der Grundgesamtheit zu kennen. Bei kleinen Stichproben oder Verteilungen mit schweren Verteilungsschwänzen muss die Approximationsgenauigkeit gesondert geprüft werden.
5.1 Grundlage der statistischen Inferenz
Wenn wir aus Daten etwas ableiten, wie bei Meinungsumfragen, Qualitätskontrolle oder A/B-Tests, beruht ein Großteil der Argumentation auf dem zentralen Grenzwertsatz.
5.2 Akkumulation von Fehlern
Messfehler und viele natürliche Rauschquellen lassen sich als Summen kleiner unabhängiger Einflüsse modellieren, sodass eine Normalapproximation geeignet sein kann. Die Normalverteilung wird auch Gauß-Verteilung genannt.
6. Vertiefung: Ansatz für den Beweis
Für einen strengen Beweis des zentralen Grenzwertsatzes werden charakteristische Funktionen und die Taylor-Entwicklung verwendet. Hier ein kurzer Überblick.
Unter Verwendung der charakteristischen Funktion \(\phi_X(t) = E[e^{itX}]\) ist die charakteristische Funktion der Summe unabhängiger Zufallsvariablen das Produkt ihrer jeweiligen charakteristischen Funktionen. Wenn wir die charakteristische Funktion der standardisierten Variablen \(Z\) berechnen und den Grenzwert für \(n \to \infty\) nehmen, kann gezeigt werden, dass sie gegen die charakteristische Funktion der Standardnormalverteilung \(e^{-t^2/2}\) konvergiert. Dies beweist, dass die Verteilung selbst gegen eine Normalverteilung konvergiert.
7. Fazit
Der zentrale Grenzwertsatz ist ein äußerst schönes Theorem, das die hinter chaotischen Daten verborgene Ordnung aufzeigt. Durch das Verständnis dieses Theorems werden Sie in der Datenanalyse und der Konstruktion statistischer Modelle tiefere Einblicke gewinnen können.
Anhang: Detaillierter mathematischer Hintergrund und Geschichte
Anhang 1: Entwicklung in der Wahrscheinlichkeitstheorie
Die Geschichte des zentralen Grenzwertsatzes ist tief verwurzelt und geht auf Abraham de Moivre zurück, der die Normalapproximation der Binomialverteilung zeigte. Später erweiterte Pierre-Simon Laplace die Ergebnisse; Aleksandr Ljapunow lieferte einen Beweis unter allgemeineren Bedingungen. In der modernen Wahrscheinlichkeitstheorie gibt es verschiedene Erweiterungen, wie die Lindeberg-Bedingung und die Ljapunow-Bedingung. Diese Bedingungen stellen sicher, dass einzelne Zufallsvariablen keinen dominierenden Einfluss auf die Gesamtsumme haben. Dies liefert eine Antwort auf die grundlegende Frage, warum verschiedene Phänomene in der Natur und den Sozialwissenschaften durch eine Normalverteilung angenähert werden können.
Anhang 2: Anwendungsbedingungen und die Bedeutung des Theorems
In der in diesem Text behandelten Grundform ist es erforderlich, dass \(X_1,\ldots,X_n\) unabhängig und identisch verteilt sind, mit einem endlichen Mittelwert \(\mu\) und einer endlichen, positiven Varianz \(0<\sigma^2<\infty\). Bitte verstehen Sie die Erklärung “jede Verteilung” im Rahmen dieser Bedingungen. Was sich einer Normalverteilung nähert, ist die Verteilung der standardisierten Summe oder des Stichprobenmittelwerts, und die Verteilung der einzelnen Beobachtungen ändert sich nicht.
Anhang 3: Standardfehler und das Gesetz der großen Zahlen
Aufgrund der Unabhängigkeit ergeben sich Erwartungswert und Varianz des Stichprobenmittelwerts wie folgt. Der Standardfehler ist die Standardabweichung des Stichprobenmittelwerts, nicht die der einzelnen Beobachtungen.
\[ E[\bar X_n]=\mu,\qquad \operatorname{Var}(\bar X_n)=\frac{\sigma^2}{n},\qquad \operatorname{SE}(\bar X_n)=\frac{\sigma}{\sqrt n}. \]Eine Vervierfachung des Stichprobenumfangs halbiert den Standardfehler. Das Gesetz der großen Zahlen besagt, dass sich der Stichprobenmittelwert \(\mu\) nähert, und der zentrale Grenzwertsatz beschreibt die Form der Verteilung, indem die Schwankung darum mit \(\sqrt{n}\) multipliziert wird.
Anhang 4: Ergänzender Beweis mittels charakteristischer Funktionen
Sei \(Y_i=(X_i-\mu)/\sigma\) und \(Z_n=n^{-1/2}\sum_{i=1}^nY_i\). Da \(E[Y_i]=0\) und \(E[Y_i^2]=1\), kann die charakteristische Funktion nahe dem Ursprung wie folgt entwickelt werden.
\[ \phi_Y(t)=E[e^{itY}]=1-\frac{t^2}{2}+o(t^2)\quad(t\to0). \]Aus der Unabhängigkeit ergibt sich die folgende Gleichung. Da der Grenzwert die charakteristische Funktion der Standardnormalverteilung ist, folgt die Verteilungskonvergenz aus dem Stetigkeitssatz von Lévy. Charakteristische Funktionen und momenterzeugende Funktionen sind unterschiedlich, und die Existenz einer momenterzeugenden Funktion ist für diesen Beweis nicht erforderlich.
\[ \phi_{Z_n}(t)=\left[\phi_Y\!\left(\frac{t}{\sqrt n}\right)\right]^n =\left[1-\frac{t^2}{2n}+o\!\left(\frac1n\right)\right]^n \longrightarrow e^{-t^2/2}. \]Anhang 5: Nicht anwendbare Beispiele und Approximationsgenauigkeit
Die Cauchy-Verteilung hat weder einen endlichen Mittelwert noch eine endliche Varianz, und der Stichprobenmittelwert unabhängiger Standard-Cauchy-Variablen bleibt eine Standard-Cauchy-Verteilung. Wenn außerdem alle \(X_i\) gleich derselben nicht entarteten Zufallsvariablen sind, besteht keine Unabhängigkeit, und die Bildung des Mittelwerts verringert die Streuung nicht. Es gibt auch keine Garantie, dass “\(n\ge30\) immer ausreichend ist”. Der erforderliche Stichprobenumfang variiert je nach Schiefe und schweren Verteilungsschwänzen. Für Erweiterungen auf Fälle, die unabhängig, aber nicht identisch verteilt sind, ist es notwendig, zusätzliche Bedingungen wie die Lindeberg- oder Ljapunow-Bedingungen zu überprüfen.