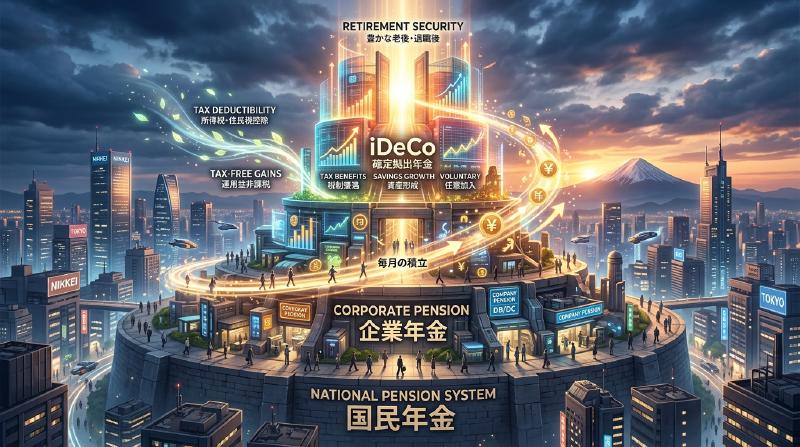
引言:为什么现在要关注iDeCo(个人型确定缴费养老金)
在现代日本,在少子老龄化加剧和寿命延长(即所谓“人生100年时代”)的背景下,对未来养老金的担忧以及养老资金的不足已成为重大的社会问题。曾经那种“仅靠国家发放的公共养老金就能度过富足晚年”的时代宣告结束,社会已经步入了必须通过自助努力来积累资产的时代。其中,国家大力支持的制度首推“iDeCo(个人型确定缴费养老金)”。
iDeCo不仅仅是一个投资制度。在国家制度设计上,它融入了史无前例的强大税收优惠,是“最强的养老资金积累工具”。然而,在其强大的避税效果背后,存在着与税收和养老金相关的复杂机制。本文将从日本养老金制度的整体框架出发,深入剖析iDeCo的机制,极其详细且系统地解说在缴纳保费时、投资期间、领取时所能享受的“三大避税效果”的理论背景、对边际税率的影响、60岁前资金锁定的意义,以及最佳的退出策略。
1. iDeCo在日本养老金制度中的定位(三层结构)
为了准确理解iDeCo的机制,首先必须掌握日本的公共养老金和私人养老金制度的整体结构,即所谓的“养老金三层结构”。
  graph TD
    A["日本养老金制度(三层结构)"] --> B["第一层:国民养老金(基础养老金)"]
    A --> C["第二层:厚生养老金保险、国民养老金基金"]
    A --> D["第三层:iDeCo、企业型DC、DB等"]
    B --> E["居住在日本国内的20岁至60岁以下的所有人"]
    C --> F["面向公司职员、公务员以及自营业者的附加部分"]
    D --> G["完全自愿加入的私人养老金(自助努力)"]
第一层:国民养老金(基础养老金)
日本养老金制度的基础是“国民养老金”。居住在日本国内的20岁至60岁以下的所有人都必须加入(第1号至第3号被保险人)。这被称为“第一层”,是支撑晚年基本生活的基石,但仅靠这部分很难维持足够的生活水平。
第二层:厚生养老金保险、国民养老金基金
建立在第一层之上的是“第二层”。公司职员和公务员(第2号被保险人)通过工作单位加入“厚生养老金保险”。厚生养老金与薪酬成正比,保费和未来的领取额会根据在职期间的收入而波动。另一方面,由于自营业者和自由职业者(第1号被保险人)无法加入厚生养老金,他们可以利用“国民养老金基金”来构建第二层。
第三层:自愿加入的私人养老金(iDeCo和企业养老金)
为了弥补仅靠公共养老金(第一层和第二层)所不足的养老资金,准备了作为私人养老金的“第三层”。除了企业为员工引入的企业型确定缴费养老金(企业型DC)和确定给付企业养老金(DB)之外,个人自行加入的“iDeCo(个人型确定缴费养老金)”也定位在此。无论职业如何,也无论工作单位是否有相关制度,原则上20岁至65岁以下的所有人都可以加入iDeCo,它已成为国家在税收方面大力支持“国民通过自助努力积累资产”的基础设施。
2. iDeCo的最大魅力:三大税收优惠机制
iDeCo具备普通投资信托和股票投资所没有的、极其强大的“三大避税优势”。这些优势相互联动,使资产积累中的复利效果和税收效应最大化。
其一:缴费额“全额所得扣除”的机制
iDeCo最立竿见影且确定的优势是“缴费全额所得扣除”。所谓所得扣除,是指在计算税金时,可以从作为计算基础的“应税所得”中减去特定金额的机制。
日本的个人所得税采用“超额累进税制”,收入越高,适用的税率(边际税率)就越高。通过iDeCo缴纳的保费作为“小规模企业共济等挂金扣除”,将从当年的所得中全额扣除。
边际税率与避税效果的计算机制
作为具体例子,假设应税所得为500万日元(所得税率20%,居民税率10%)的公司职员,每月缴纳2万3000日元(每年27万6000日元)的保费。
- 所得税避税额:276,000日元 × 20% = 55,200日元
- 居民税避税额:276,000日元 × 10% = 27,600日元
- 合计避税额(每年):82,800日元
这每年82,800日元的避税,换言之,就等同于“对每年27万6000日元的投资,确实获得了约30%(82,800日元)的现金返还”。在投资中不存在所谓的“确定回报”,但这种通过所得扣除带来的避税效果,可以说是只要利用制度就每年都能确实获得的“零风险收益率”。特别是收入越高、边际税率越高的人,这种避税优势就会急剧增大。
其二:投资收益“全额免税”的机制
通常,通过股票或投资信托获得的收益(分红和资本利得),会被征收20.315%的税金(所得税15.315%,居民税5%)。但是,在iDeCo账户内通过投资获得的收益,在整个期间内都是“免税”的。
这种投资收益免税的真正力量在于“复利效果的最大化”。如果在普通账户中进行投资,每次产生收益(或领取分红)时,都会被扣除约20%作为税金,可用于再投资的金额就会缩水。然而,在iDeCo中,本应作为税金被扣除的约20%的资金也会原封不动地计入本金,再次投入运用。在长达20年、30年的长期投资中,这种“税收递延(免税再投资)”所带来的复利效果,将在最终的资产总额上产生数百万日元级别的巨大差异。
其三:领取时的强大扣除(退职所得扣除、公共养老金等扣除)
在60岁之后领取通过iDeCo积累并增值的资产时,也备有强大的税收优惠。领取方式大致分为“一次性金(一次性领取)”和“年金(分期领取)”,分别适用不同的扣除。
一次性领取时:“退职所得扣除” 如果作为一次性金领取,在税务上将被视为“退职所得”。退职所得扣除的机制是,加入期间(连续工作年限)越长,扣除额就越大,计算公式如下:
- 加入期间20年及以下:40万日元 × 加入期间
- 加入期间超过20年:800万日元 + 70万日元 ×(加入期间 - 20年) 如果在这个扣除额度内,将不征收任何税金。此外,即使超出了扣除额度,也只对超出部分的“二分之一”进行征税,这是一种极其优厚的计算方法。
分期领取时:“公共养老金等扣除” 如果分期领取,将被视为“杂项收入”,但适用“公共养老金等扣除”。这是与国民养老金和厚生养老金等公共养老金合并计算的,如果年龄在65岁以上,每年最高110万日元(仅有公共养老金等收入的情况)免税。
3. 资金锁定的困境:原则上60岁前无法提取的意义
iDeCo最常被提及的最大缺点,就是“原则上到60岁为止无法提取资产”这一资金锁定规则。即使在教育资金或购房资金等人生大事上需要大笔资金,也无法动用iDeCo的资产。
然而,这种“资金锁定”不仅仅是一个缺点,它包含了制度设计上的重要意图。
强制性的“长期投资与确保养老资金”机制
从人类行为经济学的角度来看,人们倾向于优先考虑“眼前的微小利益(或欲望)”而不是“未来的巨大利益”(现在偏见)。如果在一个可以自由提取的账户中进行定投,当市场暴跌陷入恐慌时,或者在稍微需要一点钱的时候,很容易就会解除定投。
iDeCo到60岁为止的资金锁定,可以作为一种强大的锁定功能,在物理上封锁这种“现在偏见”。这是一种安全装置,强制贯彻“这是为了老后的资金”这一目的,从而确保复利效果在数十年间稳定发挥作用。
作为税收优惠代价的锁定
国家之所以提供如此丰厚的税收优惠(所得扣除、投资收益免税、退职所得扣除),理由是“希望国民独立建立养老资金”。如果是一个可以自由提取的制度,就有可能被滥用为单纯的短期避税工具。我们应该理解为,为了实现形成养老资金这一国家政策目的,作为“交换条件”,才存在到60岁为止的资金锁定。
4. 退出策略的最优解:一次性金、年金、还是混合使用
在通过iDeCo积累了数千万日元级别的资产后,最重要的事情就是“如何领取(退出策略)”。因为领取方式的不同,最终留在手里的金额(税后金额)会发生巨大变化,所以事先进行周密的模拟是不可或缺的。
选择1:一次性金(一次性领取)的机制与策略
在很多情况下,在税务上最有可能有利的是“一次性领取”。如前所述,退职所得扣除非常强大。例如,如果加入期间为30年,扣除额将是“800万日元 + 70万日元 × 10年 = 1500万日元”。如果包含投资收益在内的领取总额在1500万日元以下,税金就是零。
注意事项(与公司退职金的合并计算规则): 但是,如果是公司职员并从工作单位领取大额退职金,则需要注意。如果在同一年(或相近的年份)领取iDeCo的一次性金和公司的退职金,退职所得扣除的额度将在两者之间共享(合并)计算。为了避免这种情况,需要采取战略性错开领取时间的进阶技巧(即利用所谓的“退职所得扣除的5年规则”等),例如“先在60岁时领取iDeCo,在65岁时领取公司的退职金(空出5年间隔的规则)”。
选择2:年金(分期领取)的机制与策略
如果分期领取,因为是边继续投资边提取,所以有延长资产寿命的优势。但在税收方面,由于它与公共养老金(国民养老金、厚生养老金)合并计算,因此公共养老金领取额度较高的人,由于加上了iDeCo的年金领取部分,可能会超出公共养老金等扣除的额度,从而存在作为杂项收入被征税的风险。
此外,如果选择年金领取,每次都需要向信托银行等支付“给付手续费(转账手续费)”,因此必须考虑到如果频繁领取小额资金,可能会出现手续费亏损的可能性。
选择3:一次性金和年金的混合使用
在许多金融机构中,可以选择一次性金和年金相结合的“混合使用”。这是一种混合策略:充分利用退职所得扣除的免税额度领取一次性金,对超出额度的部分作为年金分期领取,使其保持在公共养老金等扣除的额度内。根据个人的情况(是否有退职金、公共养老金的领取额、其他收入等),优化这种平衡,是退出策略中的终极目标。
结论:iDeCo是一个“认知差距”直接转化为资产差距的制度
iDeCo(个人型确定缴费养老金)是承担日本养老金制度第三层、国家重点支持的最强资产积累基础设施。通过全额扣除缴费额带来与边际税率相应的确定避税效果、通过投资收益免税带来的复利效果极大化、以及领取时强大的扣除,这种“三重税收优惠”拥有其他任何金融产品都无法模仿的绝对优势。
另一方面,如果不正确理解制度的全貌并进行战略性的利用,如60岁前资金锁定的严格规则,以及围绕领取时退职所得扣除和公共养老金等扣除的复杂税务计算,就无法充分发挥其真正的价值。
在现代日本,是否利用iDeCo以及如何利用它,不再仅仅是单纯的“投资选择”,而是“终生的税务策略”,更是“晚年的生存策略”本身。提高金融素养,最大限度地破解(Hack)国家制度,将是我们在富足的人生100年时代生存下去的最坚实的第一步。