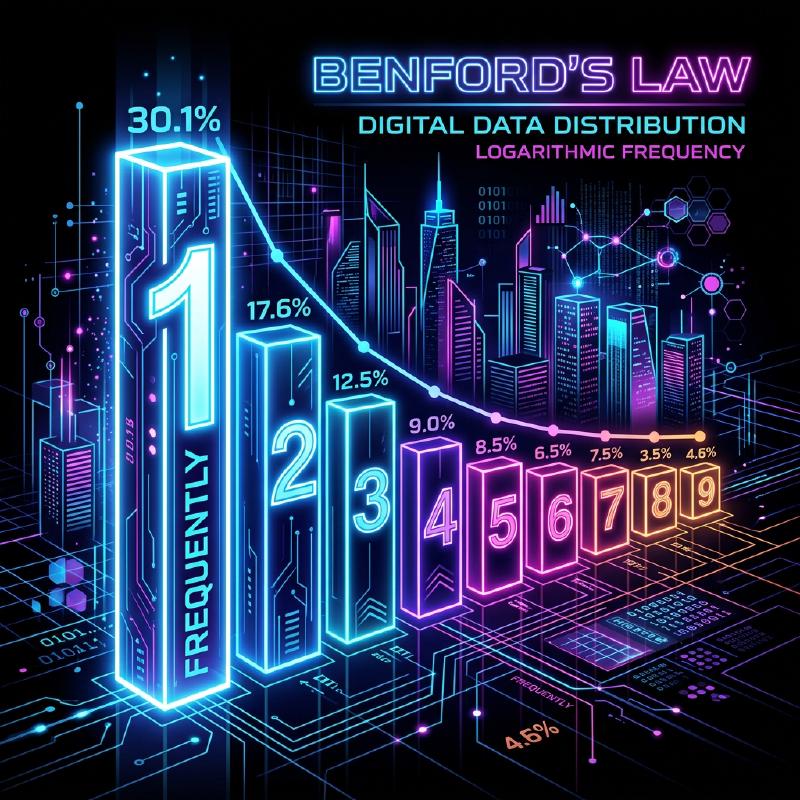
Você já prestou atenção ao “primeiro dígito” (o dígito mais significativo) de vários dados numéricos ao seu redor?
Por exemplo, se você extrair o primeiro dígito de diversos dados na natureza e na sociedade, como populações de países ou cidades, comprimentos de rios, receitas de empresas ou constantes físicas, descobrirá um fato surpreendente: eles não aparecem uniformemente de 1 a 9, mas sim que certos números aparecem com um forte viés.
O número que aparece com mais frequência entre eles é o “1”. Surpreendentemente, cerca de 30% de todos os dados começam com 1. Intuitivamente, poderíamos esperar que os números de 1 a 9 aparecessem cerca de 11,1% das vezes cada, mas os dados do mundo real não funcionam assim.
A lei matemática que explica esse fenômeno misterioso é a Lei de Benford (Benford’s Law).
Neste artigo, explicaremos em detalhes como a Lei de Benford funciona, por que esse fenômeno ocorre e como essa lei é aplicada para detectar fraudes.
O que é a Lei de Benford?
A Lei de Benford (também conhecida como a Lei do Primeiro Dígito) afirma que, em muitas coleções de dados numéricos da vida real, a probabilidade de o primeiro dígito (o dígito não zero mais significativo) aparecer é maior para números menores.
Especificamente, a probabilidade $P(d)$ de o primeiro dígito ser $d$ ($d \in \{1, 2, ..., 9\}$) é expressa pela seguinte equação logarítmica:
$$ P(d) = \log_{10} \left( 1 + \frac{1}{d} \right) $$Quando esta fórmula é calculada, a probabilidade de cada número aparecer como o primeiro dígito é a seguinte:
- 1 : Aprox. 30.1%
- 2 : Aprox. 17.6%
- 3 : Aprox. 12.5%
- 4 : Aprox. 9.7%
- 5 : Aprox. 7.9%
- 6 : Aprox. 6.7%
- 7 : Aprox. 5.8%
- 8 : Aprox. 5.1%
- 9 : Aprox. 4.6%
Números começando com 1 são esmagadoramente comuns, enquanto números começando com 9 aparecem menos de um sexto das vezes que o 1.
História da Descoberta
Esta lei foi notada pela primeira vez em 1881 pelo astrônomo Simon Newcomb. Ele descobriu que as primeiras páginas das tabelas de logaritmos (páginas começando com 1 ou 2) estavam muito mais desgastadas e sujas pelo uso do que as páginas posteriores.
Mais tarde, em 1938, o físico Frank Benford analisou mais de 20.000 conjuntos de dados diversos (áreas de rios, constantes físicas, endereços de revistas, etc.) e provou que esse fenômeno é universal.
Por que o “1” é tão comum?
Por que ocorre esse viés contraintuitivo? As explicações intuitivas para entender essa razão são Invariância de Escala (Scale Invariance) e Uniformidade em uma Escala Logarítmica.
Invariância de Escala
Se existe uma lei natural universal, a própria lei não deve mudar mesmo se a unidade de medida for alterada. Por exemplo, se a distância for medida em quilômetros ou milhas, a probabilidade de distribuição do primeiro dígito deve ser a mesma. Matematicamente, quando se busca uma distribuição de probabilidade que satisfaça a condição de que a distribuição permaneça inalterada mesmo quando multiplicada por uma constante (invariância de escala), chega-se inevitavelmente à distribuição logarítmica da Lei de Benford.
Escala Logarítmica e Crescimento
Muitos fenômenos naturais e dados econômicos crescem por multiplicação (juros compostos) em vez de adição. Por exemplo, suponha que a receita de uma empresa cresça 10% a cada ano.
Demora cerca de 7,3 anos para que a receita cresça de 1 milhão para 2 milhões (o período em que o primeiro dígito é 1). No entanto, leva apenas 1,9 anos para que a receita cresça de 5 milhões para 6 milhões (o período em que o primeiro dígito é 5). Além disso, leva apenas 1,1 anos para crescer de 9 milhões para 10 milhões (o período em que o primeiro dígito é 9).
Quando atinge 10 milhões, o primeiro dígito retorna a 1, e levará muito tempo até atingir 20 milhões. Em outras palavras, em dados que crescem exponencialmente, o período durante o qual o primeiro dígito é um número pequeno é esmagadoramente mais longo.
$$ \text{Tempo de permanência} \propto \log_{10}(d+1) - \log_{10}(d) $$A que tipo de dados se aplica?
A Lei de Benford não pode ser aplicada a todos os dados. Existe uma diferença clara entre os dados a que se aplica e os dados a que não se aplica.
Exemplos de dados aplicáveis
- Dados amplamente distribuídos: Dados que abrangem várias ordens de grandeza (ex: dados distribuídos de 10 a 1.000.000).
- Dados gerados naturalmente: Comprimento de rios, área de lagos, constantes físicas, massa molecular, etc.
- Dados relacionados a humanos: Preços de ações, receitas de empresas, declarações de impostos, populações, etc.
Exemplos de dados não aplicáveis
- Números atribuídos artificialmente: Números de telefone, códigos postais, números de segurança social, etc.
- Dados com alcance limitado: Altura humana (a maioria fica entre 100cm e 200cm, tornando os números que começam com 1 a esmagadora maioria).
- Dados com distribuição normal: Dados concentrados em torno de uma média, como notas de testes ou QI.
Aplicação na Detecção de Fraudes
Atualmente, um dos campos em que a Lei de Benford é usada de forma mais prática é a Detecção de Fraude (Fraud Detection).
Quando os humanos tentam fabricar ou manipular números aleatoriamente para criar dados, inconscientemente tentam usar cada número igualmente ou evitar certos números. No entanto, como os dados naturais seguem a Lei de Benford, os dados fabricados se desviarão significativamente desta lei.
Uso em Auditorias Contábeis
Autoridades fiscais e empresas de auditoria contábil examinam livros e relatórios de despesas corporativas para verificar automaticamente se o primeiro dígito (ou o segundo dígito) dos números segue a Lei de Benford.
  graph TD
    A["Coleta de Dados"] --> B["Extrair Primeiros Dígitos"]
    B --> C{"Comparar com a Lei de Benford"}
    C -->|"Correspondência"| D["Normal (Sem Fraude)"]
    C -->|"Grande Desvio"| E["Sinalizar como Suspeito"]
    E --> F["Realizar Auditoria Detalhada"]
Se uma grande quantidade de “despesas fictícias” for inflada, a distribuição desses valores se tornará antinatural e sairá da curva da Lei de Benford. Esse método é incrivelmente poderoso e, de fato, muitos casos de peculato e fraudes contábeis foram descobertos a partir desta lei.
Alegações de Fraude Eleitoral
Além disso, em dados de contagem de votos eleitorais, se os resultados agregados de cada seção eleitoral seguem a Lei de Benford é às vezes usado como indicador para verificar fraudes eleitorais (no entanto, no caso de dados eleitorais, às vezes é difícil de aplicar dependendo do tamanho dos distritos, o que é um assunto de debate).
Conclusão
A Lei de Benford é uma das belas ordens matemáticas ocultas em um mundo aparentemente caótico.
Nossa intuição tende a pensar que “os números aparecem igualmente”, mas, na realidade, o “1” tem uma presença esmagadora. Conhecer essa lei pode mudar um pouco a maneira como você vê os dados que vê nos noticiários, nas demonstrações financeiras das empresas e até mesmo na vastidão do mundo natural.
Da próxima vez que tiver a oportunidade de lidar com uma grande quantidade de dados, tente tabular os “primeiros dígitos”. Certamente, a bela lei desenhada por uma curva logarítmica surgirá lá.