1. 들어가며: 현실의 데이터와 “최적"의 모델
현실 세계에서 관찰되는 데이터에는 거의 항상 “노이즈"나 “산포"가 포함되어 있습니다. 이러한 데이터에서 이면의 법칙성을 찾아내어 미래를 예측하거나 미지의 데이터를 추정하기 위해서는, 데이터에 가장 잘 맞는 (피팅되는) 수리 모델을 구축해야 합니다.
그 가장 기본적이며 현재의 기계학습 기초로서도 극히 중요한 역할을 하고 있는 기법이 바로 최소제곱법 (Method of Least Squares)입니다.
이 글에서는 단순히 미분 공식을 적용하는 것뿐만 아니라, 선형대수의 아름다운 기하학적 관점, 특히 직교 사영 (Orthogonal Projection)의 개념을 이용하여 **“왜 그 계산으로 가장 잘 맞는 직선을 구할 수 있는지”**를 깊이 파고들어 해설합니다.
2. 최소제곱법의 직관적인 아이디어
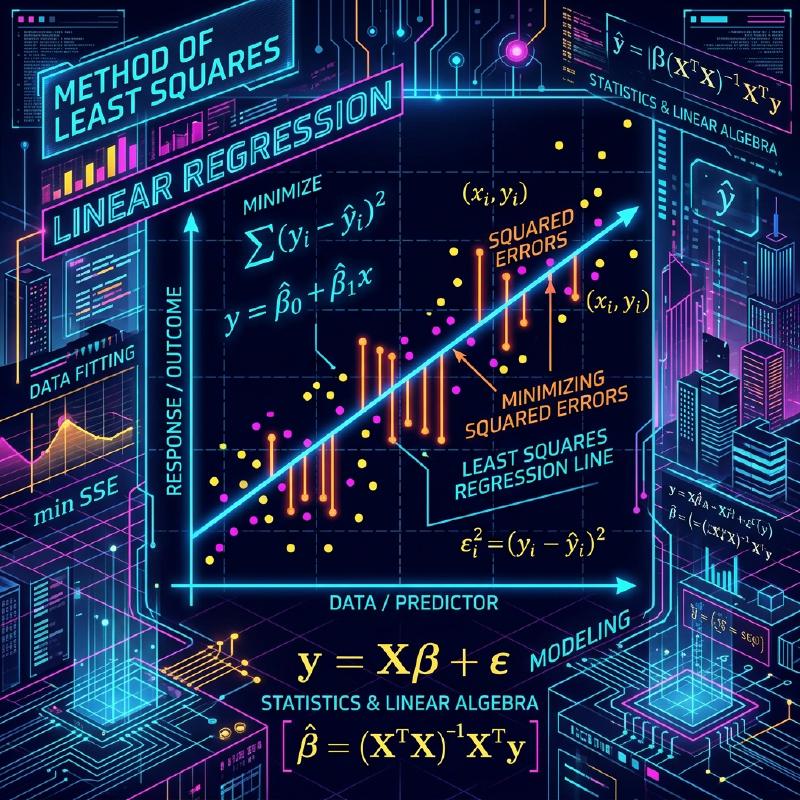
$n$ 개의 데이터 포인트 $(x_1, y_1), (x_2, y_2), \dots, (x_n, y_n)$가 있다고 가정해 봅시다. 이 점들을 산점도에 플롯했을 때, 완전히 일직선 위에 배열되어 있지는 않지만 전체적으로 어떤 직선의 경향을 따르는 것처럼 보이는 경우가 있습니다.
이때 데이터를 근사하는 직선의 식을 $y = c + dx$라고 둡니다. (여기서 절편은 $c$ , 기울기는 $d$ 입니다)
각 데이터 포인트 $x_i$에 대해, 이 직선이 예측하는 값은 $\hat{y}_i = c + d x_i$입니다. 실제 관측값 $y_i$와 예측값 $\hat{y}_i$ 사이에는 오차(잔차) $e_i$가 발생합니다.
$$ e_i = y_i - \hat{y}_i = y_i - (c + d x_i) $$최소제곱법은 이러한 오차들의 제곱합을 최소로 만드는 파라미터 $c$와 $d$를 찾는 기법입니다. 오차의 제곱합 $E$는 다음과 같이 정의됩니다.
$$ E = \sum_{i=1}^{n} e_i^2 = \sum_{i=1}^{n} (y_i - c - d x_i)^2 \quad (\text{오차 함수의 정의}) $$제곱을 계산하는 이유는 양의 오차와 음의 오차가 서로 상쇄되는 것을 막기 위함이며, 수학적으로 미분 가능하여 다루기 쉽다는 강력한 이점이 있기 때문입니다.
  flowchart TD
    Data["관측 데이터 수집"] --> Formulate["수리 모델 공식화"]
    Formulate --> Error["오차 함수(제곱합) 정의"]
    Error --> Minimize["오차 함수 최소화 계산"]
    Minimize --> Optimal["최적 파라미터 결정"]
3. 선형대수에 의한 공식화와 “풀 수 없는 연립방정식”
최소제곱법의 진정한 아름다움은 이것을 행렬과 벡터의 언어, 즉 선형대수학을 사용하여 다시 썼을 때 나타납니다.
모든 데이터 포인트가 직선 $y = c + dx$ 위에 완벽하게 올라가 있다고 가정하면, 다음과 같은 $n$ 개의 방정식을 얻을 수 있습니다.
$$ \begin{cases} c + d x_1 = y_1 \\\\ c + d x_2 = y_2 \\\\ \vdots \\\\ c + d x_n = y_n \end{cases} $$이것을 행렬 형태로 표현하면 다음과 같습니다.
$$ \begin{bmatrix} 1 & x_1 \\ 1 & x_2 \\ \vdots & \vdots \\ 1 & x_n \end{bmatrix} \begin{bmatrix} c \\ d \end{bmatrix}
\begin{bmatrix} y_1 \\ y_2 \\ \vdots \\ y_n \end{bmatrix} $$
이것을 $A\mathbf{x} = \mathbf{b}$로 간결하게 표기합니다. 여기서,
- $A$는 $n \times 2$의 계획 행렬 (Design Matrix)
- $\mathbf{x} = \begin{bmatrix} c \\\\ d \end{bmatrix}$는 구하고자 하는 파라미터 벡터
- $\mathbf{b}$는 관측값의 목적 변수 벡터
데이터에 산포가 있는(3점 이상이 일직선상에 없는) 경우, 이 방정식 $A\mathbf{x} = \mathbf{b}$를 완전히 만족하는 해 $\mathbf{x}$는 존재하지 않습니다. 즉, 연립방정식은 불능 (inconsistent)이 됩니다.
4. 기하학적 관점: 열공간과 직교 사영
방정식 $A\mathbf{x} = \mathbf{b}$를 풀 수 없다는 것은 기하학적으로 무엇을 의미할까요?
행렬 $A$에 벡터 $\mathbf{x}$를 곱하는 조작은 $A$의 각 열벡터의 선형 결합을 만드는 것을 의미합니다. $A$의 모든 가능한 선형 결합이 만드는 공간을 $A$의 열공간 (Column Space)이라고 부르며, $C(A)$라고 씁니다.
$$ A\mathbf{x} \in C(A) $$해가 존재하지 않는다는 것은 벡터 $\mathbf{b}$가 이 열공간 $C(A)$의 바깥쪽에 있다는 것입니다.
우리가 찾고 있는 것은 완벽한 해가 아니라, 가능한 한 $\mathbf{b}$에 가까운 $C(A)$ 안의 벡터를 찾는 것입니다. 이것을 $A\hat{\mathbf{x}}$라고 합시다. 이때 벡터 $\mathbf{b}$와 $A\hat{\mathbf{x}}$의 거리(의 제곱)가 최소가 됩니다. 이것이 바로 최소제곱법입니다.
기하학적으로 공간 내의 어떤 점 $\mathbf{b}$에서 어떤 평면 $C(A)$까지의 최단 거리를 주는 점은, $\mathbf{b}$에서 $C(A)$로 내린 수선의 발에 다름 아닙니다. 이것을 직교 사영 (Orthogonal Projection)이라고 부릅니다.
오차 벡터를 $\mathbf{e} = \mathbf{b} - A\hat{\mathbf{x}}$라고 하면, 최단 거리의 조건은 “오차 벡터 $\mathbf{e}$가 열공간 $C(A)$와 직교하는 것"입니다.
열공간 $C(A)$와 직교한다는 것은 $A$의 모든 열벡터와 직교한다는 것입니다. 이것은 오차 벡터 $\mathbf{e}$가 행렬 $A$의 전치 행렬 $A^T$의 좌영공간 (Left Nullspace)에 속함을 의미합니다. 즉,
$$ A^T \mathbf{e} = \mathbf{0} \quad (\text{직교 조건}) $$5. 정규 방정식의 도출
위의 직교 조건에 $\mathbf{e} = \mathbf{b} - A\hat{\mathbf{x}}$를 대입해 봅시다.
$$ A^T (\mathbf{b} - A\hat{\mathbf{x}}) = \mathbf{0} $$$$ A^T \mathbf{b} - A^T A \hat{\mathbf{x}} = \mathbf{0} $$정리하면, 다음과 같은 극히 중요한 방정식을 얻을 수 있습니다.
$$ A^T A \hat{\mathbf{x}} = A^T \mathbf{b} \quad (\text{정규 방정식}) $$이 방정식은 정규 방정식 (Normal Equation)이라고 불립니다. 원래의 $A\mathbf{x} = \mathbf{b}$는 해가 존재하지 않았지만, 양변의 왼쪽에 $A^T$를 곱한 이 정규 방정식은 항상 해를 갖습니다. 게다가 $A$의 열벡터들이 서로 선형 독립이라면, $A^T A$는 정칙(역행렬을 가짐)이 되고 최적해 $\hat{\mathbf{x}}$는 다음과 같이 유일하게 구해집니다.
$$ \hat{\mathbf{x}} = (A^T A)^{-1} A^T \mathbf{b} $$이 수식은 통계학이나 기계학습에서 가장 아름다운 결과 중 하나입니다. 미분을 사용하지 않고 기하학적인 직교성 개념만으로 이 결론에 도달할 수 있습니다.
  flowchart LR
    b["벡터 b"] -->|"직교 사영"| p["사영 벡터 p = A x_hat"]
    p --> C["열공간 C(A)"]
    b -->|"오차 벡터 e"| p
    e["e = b - A x_hat"] -.->|"직교"| C
6. Python 구현 예제
이론뿐만 아니라 실제로 프로그램으로 계산해 봅시다. Python의 수치 계산 라이브러리인 NumPy를 사용하면 정규 방정식을 매우 쉽게 구현할 수 있습니다.
| |
이 코드를 실행하면 주어진 데이터 포인트에 가장 잘 맞는 직선의 절편과 기울기가 계산됩니다. 이면에서는 앞서 도출한 행렬 계산이 그대로 실행되고 있습니다.
7. 정리와 발전
최소제곱법은 데이터로부터 모델의 파라미터를 추정하는 가장 강력하고 표준적인 기법입니다. 미분 지식을 사용하면 “오차 함수의 기울기가 0이 되는 점"으로 도출할 수 있지만, 선형대수의 관점에서 “열공간으로의 직교 사영"으로 이해함으로써 그 수리적 구조의 아름다움이 돋보입니다.
이 기법은 단순한 직선에 대한 피팅(단순 회귀)에 그치지 않습니다. 계획 행렬 $A$의 열에 $x^2, x^3$ 등의 항을 추가하면 다항식 회귀로 자연스럽게 확장할 수 있으며, 각 데이터 포인트에 중요도의 가중치를 두는 가중 최소제곱법 등으로 발전시킬 수도 있습니다.
데이터 이면의 진리에 다가가기 위한 첫걸음으로서, 최소제곱법의 본질적인 이해는 헤아릴 수 없는 가치를 지닙니다.